Ahorrar Bitcoin: cómo funciona el DCA y qué límites tiene
Ahorrar bitcoin plantea una pregunta que detiene a mucha gente antes de empezar: ¿cuándo? Si el precio sube, parece tarde; si baja, parece que todavía puede bajar más. El promedio de costo en dólares, conocido por sus siglas en inglés DCA (dollar cost averaging), propone cambiar esa pregunta por una regla: una cantidad fija, a intervalos regulares, sin importar el precio del momento.
Este artículo explica cómo funciona ese método, qué dice la aritmética al respecto, por qué esperar el momento perfecto suele paralizar y cuáles son sus límites. No recomienda comprar ni elegir una plataforma de intercambio (exchange) donde hacerlo: describe un método para que cada persona lo evalúe con su propio criterio. Si todavía no tienes claro qué es la red de Bitcoin, conviene empezar por ahí.
Qué es el DCA y por qué se asocia con ahorrar en bitcoin
El DCA consiste en destinar siempre el mismo monto de dinero a un activo, con una frecuencia fija (cada semana, cada quincena o cada mes), sin tener en cuenta si el precio está alto o bajo. La palabra “dólares” viene de su origen en los mercados de Estados Unidos, pero el método funciona igual con pesos, soles, euros o cualquier otra moneda. Tampoco es exclusivo de Bitcoin: se usa desde hace décadas con acciones, fondos y otros activos.
La consecuencia práctica es que el monto y la frecuencia quedan fijos, y lo que cambia es la cantidad que se compra. Cuando el precio es bajo, la misma suma compra más unidades; cuando es alto, compra menos. En Bitcoin esas unidades suelen ser satoshis (sats), la cienmillonésima parte de un bitcoin, y por eso el método funciona incluso con montos pequeños.
Medir el ahorro en sats tiene además una ventaja de escala. Un bitcoin entero es una meta que la mayoría de las personas difícilmente alcanzará: con los 21 millones que existirán en total, hay un bitcoin por cada 395 personas en el mundo según la población de 2026, como se calcula en nuestro análisis de la escasez de Bitcoin. Pensar en fracciones evita que esa cifra se convierta en una excusa para no empezar.
El método se usa tanto para ahorrar como para invertir. Aquí se habla de ahorrar: apartar de forma regular una parte del ingreso con un horizonte largo (de años), que es la forma en que este sitio presenta a Bitcoin, como una tecnología de ahorro a largo plazo.
La matemática del promedio, con números de ejemplo
Para ver el mecanismo sin atarlo a ningún precio real, conviene recurrir a números inventados. Supón que cada mes apartas 10 unidades de tu moneda durante cuatro meses, y que el precio de 1.000 satoshis, medido en esas unidades, cambia de la siguiente manera:
| Mes | Aporte (unidades) | Precio de 1.000 sats | Sats comprados |
|---|---|---|---|
| Mes 1 | 10 | 1,00 | 10.000 |
| Mes 2 | 10 | 0,50 | 20.000 |
| Mes 3 | 10 | 2,00 | 5.000 |
| Mes 4 | 10 | 1,00 | 10.000 |
| Total | 40 | — | 45.000 |
Ejemplo ilustrativo con números inventados; no representa precios reales.
En total aportaste 40 unidades y acumulaste 45.000 sats. El precio promedio simple de los cuatro meses (1,00; 0,50; 2,00 y 1,00) es 1,125. Tu costo promedio real, en cambio, es de 0,89 por cada 1.000 sats, porque 40 dividido entre 45 da ese resultado.
La diferencia existe porque el promedio simple trata a los cuatro meses por igual, mientras que tu compra no lo hace: en el mes barato adquiriste más sats, así que ese mes pesa más en el resultado. Es una propiedad matemática de aportar siempre el mismo monto y no depende de ninguna predicción. Con un monto fijo, el costo promedio siempre queda igual o por debajo del promedio simple de los precios.
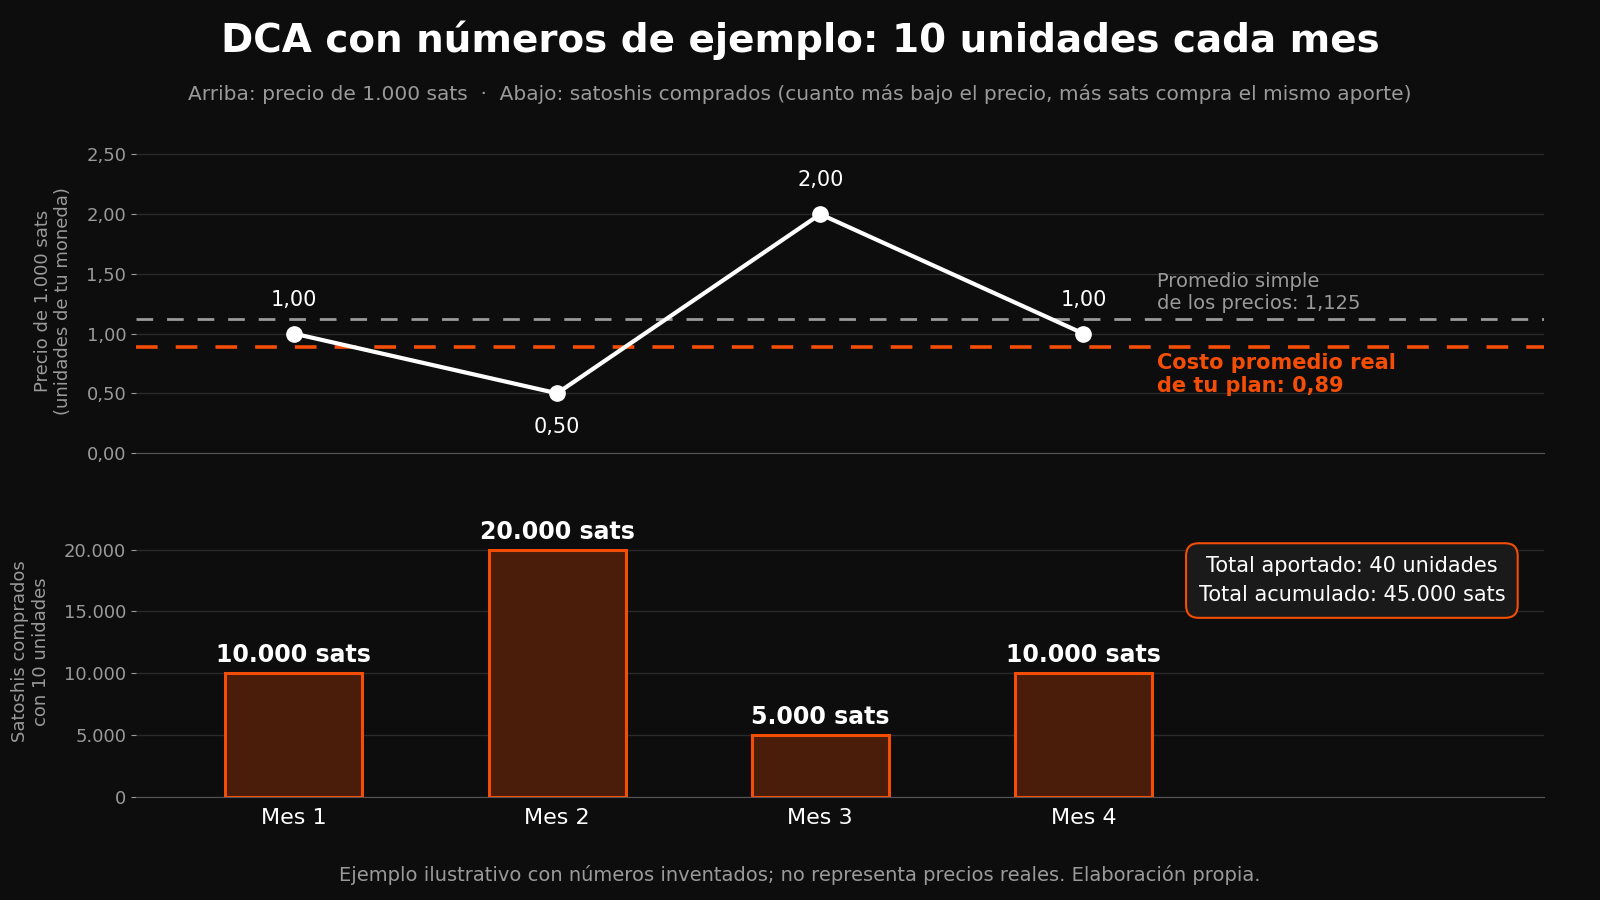
Dos matices importan. El primero es que el costo promedio depende de qué precios hubo, no del orden en que llegaron: si esos mismos cuatro precios hubieran aparecido en otra secuencia, el resultado habría sido idéntico. El segundo es que un costo promedio más bajo que el promedio de los precios no es lo mismo que una ganancia. Que lo acumulado valga más o menos que lo aportado depende del precio al que se mida después, y eso nadie puede saberlo de antemano.
Por qué esperar el “momento perfecto” paraliza
Quien intenta elegir el momento ideal suele quedar atrapado en el mismo patrón, y la psicología del comportamiento lo describe con tres mecanismos documentados.
El primero es el sesgo de anclaje. Los psicólogos Amos Tversky y Daniel Kahneman mostraron en 1974 que una cifra inicial, incluso arbitraria, influye en las estimaciones que hacemos después. Un ejemplo cotidiano es buscar un vuelo: ves 300 dólares, decides esperar, vuelves y cuesta 400, esperas otra vez y baja a 350. Sigue pareciendo caro, no porque 350 lo sea, sino porque el primer precio quedó fijado como referencia en tu memoria.
Con un activo cuyo precio se consulta o escucha todos los días, el ancla puede ser el primer valor que alguien vio o el máximo que recuerda. Desde ahí, cualquier precio posterior se juzga contra ese número y no contra lo que la persona quiere lograr.
El segundo es la aversión a la pérdida. En su trabajo de 1992, Tversky y Kahneman estimaron que, en promedio, una pérdida pesa alrededor del doble que una ganancia equivalente (2,25 veces en la mediana de sus participantes). Cuando alguien compra en un periodo de entusiasmo, ve caer el precio y vende para frenar la incomodidad, es frecuente que el activo quede asociado con esa experiencia y que no vuelva a evaluarse con calma.
El tercero es el aplazamiento. “Lo haré cuando baje un poco” o “cuando tenga más ahorrado” construyen una versión futura de uno mismo con mejores condiciones, pero el “después” no es una fecha del calendario. Cada condición que se cumple suele dar paso a otra, y la inacción, que se siente como una pausa neutral, también es una decisión (los economistas del comportamiento lo llaman sesgo del statu quo). En un estudio de 2012 sobre este tema, Vanguard señaló que retrasar una inversión es, en sí mismo, una forma de intentar anticipar el mercado, algo que pocos inversores logran.
A veces la espera o el desinterés ni siquiera nacen de una decisión propia. Frases como “es una estafa” circulan tanto que muchas personas las adoptan sin haber investigado, y entonces no queda nada por evaluar. Esa duda concreta se examina con hechos en nuestro artículo sobre si Bitcoin es un esquema Ponzi.
El DCA no elimina estos sesgos por completo, pero sí cambia el momento en que se decide. La decisión se toma una vez, con calma, al definir el plan, y después se aplica sin volver a mirar el precio. Además, saber de antemano cuánto se aporta y en qué fecha reduce el desgaste mental de volver a decidir cada vez.
De ahí que dos errores que suelen señalarse en el método sean versiones del mismo problema: pausar los aportes cuando el precio baja, que vuelve a poner al precio al mando, o saltarse un aporte “esta semana” para esperar un valor mejor, que es intentar anticipar el mercado dentro de la propia estrategia. En ambos casos reaparecen los mismos sesgos y se rompe la regla que define al DCA.
Lo que el DCA no hace
El DCA tiene límites que conviene conocer antes de adoptarlo. No garantiza ganancias, no evita pérdidas cuando el precio cae durante un periodo prolongado y no indica cuál es un buen precio de entrada. Tampoco elimina la volatilidad: solo reparte las compras en el tiempo y va construyendo lo acumulado de forma gradual.
Debemos ser claros: Bitcoin ha tenido caídas profundas. Según los registros históricos de precios, desde su máximo de diciembre de 2017 hasta diciembre de 2018 el precio descendió más del 80%, y desde su máximo de noviembre de 2021 hasta noviembre de 2022 cayó más del 75%. Ambas caídas fueron seguidas por nuevos máximos históricos, pero eso es historia y no una señal de lo que vendrá, y no cambia el hecho de que quien aportaba de forma regular durante esos periodos vio bajar de manera considerable el valor de lo acumulado. También es cierto que cada aporte hecho durante esas caídas seguía sumando satoshis y reducía el costo promedio de lo acumulado.
Tampoco es cierto que el DCA siempre supere a comprar de una sola vez. Un estudio de Vanguard de 2012, “Dollar-cost averaging just means taking risk later”, comparó con datos históricos de Estados Unidos, Reino Unido y Australia qué ocurre cuando alguien tiene una suma grande disponible y la invierte de inmediato en una cartera de acciones y bonos o la reparte durante doce meses. En alrededor de dos tercios de los periodos de diez años analizados, invertir todo de una vez terminó por delante, con una diferencia promedio pequeña (2,3% en Estados Unidos). La razón es sencilla: cuando los activos suben en promedio, tener el dinero dentro del mercado desde el primer día suele rendir más que mantenerlo en espera.
Respecto a esto hay dos aclaraciones necesarias. El estudio analizó acciones y bonos, no Bitcoin, y sus resultados son promedios históricos, no una predicción. Además, se refiere a quien tiene una suma grande disponible de golpe: para quien invierte desde su ingreso periódico, la propia investigación considera prudente repartir los aportes en el tiempo, porque la alternativa sería acumular el efectivo y luego intentar adivinar el momento oportuno para entrar.
Los mismos números de ejemplo muestran cómo el orden de los precios decide esa comparación. Si el precio sube cada mes (1, 2, 3 y 4), comprar todo al inicio habría dado 40.000 sats frente a 20.833 del plan mensual. Si baja cada mes (4, 3, 2 y 1), el plan mensual habría dado 20.833 sats frente a 10.000 de la compra única. En ambos casos el costo promedio del plan es el mismo, 1,92 por cada 1.000 sats; lo que cambia es la comparación con comprar todo al principio.
| Escenario de precios | Plan mensual (sats) | Compra única al inicio (sats) | Costo promedio del plan (por 1.000 sats) |
|---|---|---|---|
| Suben cada mes (1, 2, 3, 4) | 20.833 | 40.000 | 1,92 |
| Bajan cada mes (4, 3, 2, 1) | 20.833 | 10.000 | 1,92 |
Ejemplo ilustrativo con números inventados; la compra única supone tener las 40 unidades disponibles desde el primer mes.
Dos costos prácticos completan el cuadro. Las comisiones de cada compra pesan proporcionalmente más cuando los aportes son pequeños, así que conviene revisarlas antes de definir la frecuencia. Y en muchos países cada compra se registra por separado para efectos fiscales: las reglas varían de un lugar a otro y conviene consultarlas con la autoridad tributaria o con un contador de tu país o lugar de residencia.
DCA en América Latina: cuando el ingreso llega en moneda local
Para quien recibe un ingreso periódico en moneda local, el ritmo de un pago semanal, quincenal o mensual encaja de forma natural con el DCA: no hace falta tener una suma grande disponible, basta con apartar una parte de cada pago.
El contexto también importa. Cuando una moneda se debilita frente a los precios, el dinero que se guarda en ella compra cada vez menos, un mecanismo que explicamos en nuestro artículo sobre Bitcoin y la inflación. Incluso el dólar, la referencia que da nombre al método, cambia su poder adquisitivo con la inflación. El artículo sobre Bitcoin en dólares lo muestra con datos históricos y es un buen punto de partida para pasar a las guías por país.
Conviene ser precisos: el DCA no resuelve ese problema por sí solo ni garantiza que el ahorro conserve su valor medido en moneda local. El precio de Bitcoin en cualquier moneda también fluctúa, y como explicamos, puede hacerlo con fuerza. Lo que el método ofrece es una regla simple que se adapta a un ingreso periódico. Usarla o no, y con cuál activo, sigue siendo una decisión de cada persona, que conviene tomar con un buen entendimiento del activo y de las propias metas.
Las decisiones que definen un plan de DCA
Quien decide usar el método para ahorrar bitcoin suele resolver cinco puntos. No hay respuestas universales, y este artículo no recomienda ninguna cantidad ni ningún proveedor.
El monto. Es la cantidad que se puede sostener sin afectar los gastos básicos y sin tocar el dinero que podría hacer falta pronto, como un fondo de emergencia. Como cada bitcoin se divide en 100 millones de satoshis, el tamaño del aporte no es una limitación técnica.
La frecuencia. Semanal, quincenal o mensual son las más comunes. No existe una frecuencia óptima demostrada para todos; lo que más ayuda es que coincida con la fecha en que llega el ingreso y que las comisiones no se lleven una parte relevante de cada aporte.
El horizonte. El método está pensado para el largo plazo: sus efectos se evalúan en años, no en semanas. Definir de antemano cuánto tiempo se mantendrá el plan es especialmente importante en el caso de Bitcoin, porque su precio ha tenido caídas muy profundas, como las ya mencionadas. Revisar el plan por un cambio en la situación personal, y no por el precio, forma parte de la regla.
Dónde se guardará lo acumulado. Cada compra deja bitcoin (o sats) en algún lugar, y quién controla las claves cambia el nivel de riesgo. El artículo sobre cómo guardar tu bitcoin explica las opciones y lo que implica cada una. Elegir un servicio concreto es una decisión que conviene investigar de manera detenida por cuenta propia.
El registro. Anotar la fecha, el monto, la cantidad de satoshis y el precio de cada compra permite calcular el costo promedio real y facilita cualquier trámite fiscal futuro asociado a esas compras.
Conclusión
Elegir el momento exacto es la parte del ahorro que nadie controla. El DCA no la resuelve: la reemplaza por decisiones que sí dependen de cada persona (cuánto apartar, cada cuánto y durante cuánto tiempo) y que se toman una sola vez, antes de que el precio de ese día o el estado de ánimo influyan en la acción.
Esa ventaja tiene un costo claro. El método no garantiza ganancias, no evita las caídas y no siempre supera a otras formas de entrar. Para quien recibe un ingreso en moneda local y piensa en ahorrar bitcoin a largo plazo, lo que ofrece es estructura y orden. Evaluar si ese orden encaja con su situación y con la incertidumbre de un activo históricamente volátil le corresponde a cada persona.
¿Quieres seguir aprendiendo sobre Bitcoin?
📩 Suscríbete a Bitcoin: La Señal — nuestra newsletter semanal gratuita. Los eventos y noticias más relevantes del mundo Bitcoin, explicados en español, con contexto y perspectiva real. Ir a La Señal →
📺 Visita nuestro canal de YouTube para más contenido en video sobre Bitcoin. Ver en YouTube →